Ценообразуване на премиум марки – какво струваха поскъпванията на Gucci и лукса
Ценообразуване на премиум марки след поскъпванията в лукса – данните на Kering, LVMH и Евростат и какво значат за маржа на българските фирми.
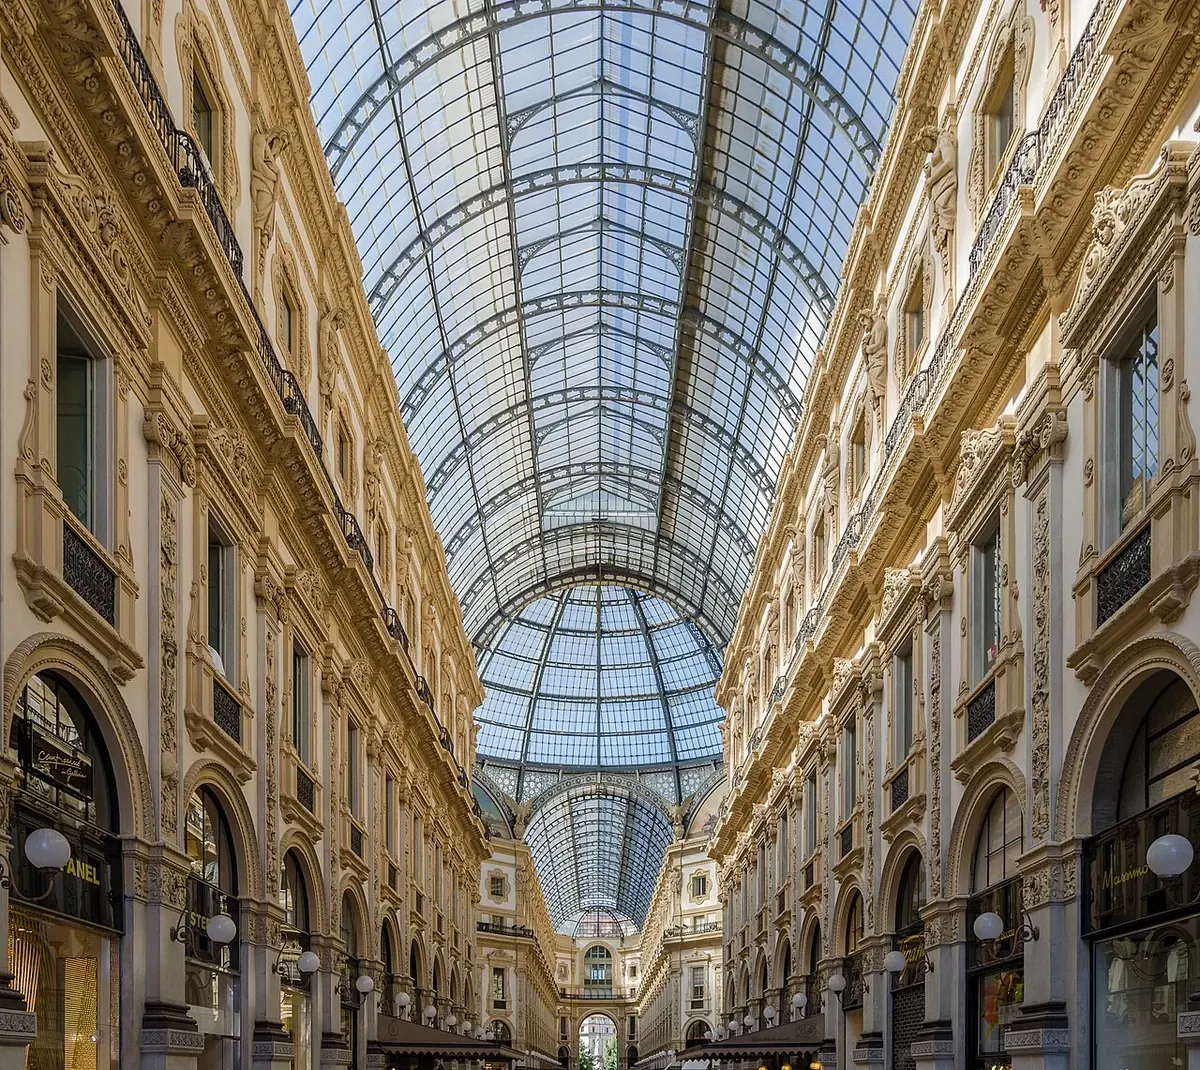

Ценообразуването на премиум марки се оказа най-скъпата грешка на луксозния сектор след пандемията. Купувачите на луксозни стоки в света са намалели от около 400 млн. през 2022 г. до около 340 млн. през 2025 г., а изследването на Бейн и Altagamma свързва спада с поредицата поскъпвания (Reuters (публикувано в Cyprus Mail)). За фирма с продукт от висок клас поуката е проста: марж, вдигнат само с цената, без нова стойност за клиента, се връща като загубен обем (Reuters Breakingviews (публикувано в Tiger Brokers)).
Накратко: - По наше изчисление по данни на Бейн луксозният сектор е загубил около 60 млн. клиенти, или 15% от базата си, между 2022 и 2025 г. (Reuters (публикувано в Cyprus Mail)) - Цените на емблематичните чанти в САЩ са с около 46% над нивото от 2019 г., а при Louis Vuitton поскъпването е около 55% (Reuters Breakingviews (публикувано в Tiger Brokers)). - Приходите на Gucci за 2025 г. падат с 22% до 5,99 млрд. евро, а оперативният ѝ марж се свива до 16,1% (Kering). - През третото тримесечие на 2026 г. сегментът мода и кожени изделия на LVMH отчита органичен спад от 5% (LVMH). - Ценовото равнище на потреблението в България е 63% от средното за ЕС, най-ниското в съюза (Евростат, НСИ).
Колко клиенти загуби луксът с поскъпванията
Бейн оценява пазара на лични луксозни стоки на 358 млрд. евро за 2025 г. (Reuters (публикувано в Cyprus Mail)). Консултантите очакват базата да се свие с още 20–30 млн. души. За 2026 г. те прогнозират ръст на продажбите от 3–5% след година на застой.
Най-заможните клиенти носят около 46–47% от пазара, но през 2025 г. и техните разходи спират да растат (Reuters (публикувано в Cyprus Mail)). Изследването отбелязва, че раздразнение от цените има дори сред най-богатите купувачи.
Залогът само на върха на пирамидата има таван. Аспиращите купувачи са бъдещите големи клиенти. Когато ги изгубиш с цената, загубата се отлага във времето и не се вижда в отчета на същото тримесечие (Reuters (публикувано в Cyprus Mail)).
Защо Gucci поскъпна по-малко, а загуби повече
Gucci е вдигнала цените на емблематичните си модели с около 38% от 2019 г., по-малко от Louis Vuitton с около 55% (Reuters Breakingviews (публикувано в Tiger Brokers)). Въпреки това продажбите на Gucci падат с около една пета във всяка от последните две години.
| Показател | 2022 г. | 2025 г. |
|---|---|---|
| Оперативен марж на Kering | 28% | 11,1% |
| Оперативен марж на Gucci | 36% | 16,1% |
| Повтаряема оперативна печалба на Kering | над 4,8 млрд. евро | 1,63 млрд. евро |
| Източник: Reuters Breakingviews, Kering; стойността за 2022 г. е по наше изчисление, тъй като печалбата за 2025 г. е под една трета от нивото от 2022 г. (Reuters Breakingviews (публикувано в Tiger Brokers), Kering) |
Само размерът на поскъпването не обяснява спада. Рискът се появява, когато цената расте по-бързо от желанието за продукта. Ръководството на Kering призна, че е вдигнало цените твърде много и твърде бързо, след което обемът в някои продуктови линии е паднал рязко (Reuters Breakingviews (публикувано в Tiger Brokers)).
Другият урок е концентрацията. По наше изчисление по данни на Kering Gucci носи около 41% от приходите на групата за 2025 г. и около 59% от повтаряемата ѝ оперативна печалба (Kering). Грешна цена на една водеща марка така поваля резултата на цялата група.
Отстъпка или нов продукт
Kering избира да не сваля цените в каталога. Вместо това групата ще ги коригира главно чрез нови продукти, вероятно на по-ниска цена (Reuters Breakingviews (публикувано в Tiger Brokers)). Паралелно затваря 75 магазина през 2025 г. и намалява оперативните разходи с 9%.
Аутлетите също се свиват. Групата съсредоточава присъствието си в аутлети в малък брой обекти с висока степен на ексклузивност (Kering). Логиката е да се пази референтната цена, вместо да се допусне масово намаление (Reuters Breakingviews (публикувано в Tiger Brokers)).
Пряката отстъпка има скрита цена. Тя учи клиента да чака намаление и наказва тези, които вече са платили пълната цена. Входният продукт отваря марката за нови купувачи, без да пипа цената на флагманския модел (Reuters Breakingviews (публикувано в Tiger Brokers)).
Какво показват резултатите за 2026 г.
Деветмесечните отчети на двете най-големи европейски групи още не показват възстановяване. LVMH има приходи от 57,15 млрд. евро и органичен ръст от 2%, но модата и кожените изделия губят 2% за деветте месеца (LVMH). Kering отчита 10,57 млрд. евро, без промяна на сравнима база (FashionUnited).
| Група или сегмент | Трето тримесечие на 2026 г. | Девет месеца на 2026 г. |
|---|---|---|
| LVMH, общо (органично) | +1% | +2% |
| LVMH, мода и кожени изделия | −5% | −2% |
| LVMH, часовници и бижута | +6% | +8% |
| Kering, общо (сравнима база) | −1% | 0% |
| Gucci (сравнима база) | −6% | няма данни |
| Източник: LVMH, FashionUnited (LVMH, FashionUnited) |
Прогнозата на Бейн беше за ръст на пазара от 3–5% през 2026 г. (Reuters (публикувано в Cyprus Mail)). По наше сравнение нито една от двете групи не достига долната граница за девет месеца, макар двете компании да не са целият пазар (LVMH, FashionUnited).
Разликата между сегментите е показателна. Часовниците и бижутата на LVMH растат с 8% органично за девет месеца, докато модата и кожените изделия губят (LVMH). В Kering магазините на Gucci губят 9% на сравнима база през третото тримесечие, а останалите марки в модния сегмент растат с 2% (FashionUnited).
Ценообразуване на премиум марки в България
Българският пазар започва от най-ниската ценова база в ЕС. Ценовото равнище на потреблението е 63% от средното за съюза, след нас са Румъния с 65% и Полша със 73%, а най-високо е в Дания със 140% (НСИ). Жилищните разходи в България са на 41% от средното за ЕС.
Облеклото и обувките в България са с най-ниските ценови равнища в ЕС (Евростат). Същото важи за алкохола и тютюна, както и за ресторантите и хотелите. Това са сегменти, в които много български фирми продават премиум продукт.
По наша оценка разстоянието между масовата и премиум цената тук се усеща по-остро, отколкото в Западна Европа, защото клиентът сравнява с по-ниска база (Евростат, НСИ). Всяко поскъпване на премиум продукт в България трябва да се обвърже с видима стойност по-рано, отколкото в Милано или Париж. Към тази оценка добавете инфлацията в България през 2026 г., а при производителите и цените на тока и газа за бизнеса.
Ценовите равнища не са коригирани спрямо разликите в доходите и заплатите (НСИ). Ниската база не значи по-нисък стандарт на живот, но определя с какво клиентът сравнява цената.
Маржът и лоялността в данните на фирмата
Опитът на Kering и LVMH подсказва какво да се провери в собствените отчети преди следващо поскъпване (Reuters Breakingviews (публикувано в Tiger Brokers), LVMH).
- Делът на продажбите от най-големите клиенти. В лукса около 46–47% от пазара идват от най-заможните купувачи, а техните разходи спряха да растат (Reuters (публикувано в Cyprus Mail)).
- Обемът по продуктова линия след всяко поскъпване, а не само приходите. Спадът при Kering започва от отделни линии (Reuters Breakingviews (публикувано в Tiger Brokers)).
- Делът на една марка или линия в печалбата. При Gucci той е около 59% по наше изчисление (Kering).
- Входните продукти като алтернатива на отстъпката. Това е пътят, който избира Kering.
- Ценовото равнище на категорията в ЕС. Евростат планира следващото обновяване на сравнителните ценови равнища за декември 2026 г. (Евростат)
За разделянето на клиентите на сегменти може да е полезен материалът ни за целевата аудитория и проверката ѝ с данни. Годишните отчети на двете групи за 2026 г. ще покажат дали входните продукти връщат обема, без да свалят маржа (Reuters Breakingviews (публикувано в Tiger Brokers), FashionUnited).
Въпроси и отговори
Колко клиенти загуби луксозният сектор след 2022 г.
По наше изчисление по данни на Бейн това са около 60 млн. души, като базата се свива от около 400 млн. през 2022 г. до около 340 млн. през 2025 г. (Reuters (публикувано в Cyprus Mail)). Изследването допуска загуба на още 20–30 млн. клиенти.
Защо Kering не намалява цените директно
Групата предпочита да коригира цените чрез нови, по-достъпни продукти, вместо да сваля цените в каталога (Reuters Breakingviews (публикувано в Tiger Brokers)). Едновременно с това ограничава аутлетите до малък брой ексклузивни обекти (Kering).
Източници и справки
- Luxury sector to revive in 2026 but price hikes leave shoppers 'betrayed', Bain says — Reuters (публикувано в Cyprus Mail)
- BREAKINGVIEWS-Kering's pricing mea culpa tests luxury's playbook — Reuters Breakingviews (публикувано в Tiger Brokers)
- 2025 results: Sequential improvement, unlocking the next phase of sustainable & profitable growth — Kering
- Continued growth in the third quarter of 2026 — LVMH
- Kering: Q3 revenue remains stable as jewelry and eyewear offset Gucci contraction — FashionUnited
- Comparative price levels of consumer goods and services — Евростат
- Household consumption: price levels in the EU - 2025 — НСИ
Още по темата
Не е инвестиционен, правен или данъчен съвет. Редакционна политика · Забелязахте грешка? Пишете ни на kontakt@ceoforum.bg.