Еврото в България: какво се промени за фирмите от 1 януари 2026 г.
Курсът 1,95583 лева за евро, решението на Съвета на ЕС, двойното обращение и обозначаване на цените и какво остава за счетоводството и договорите.
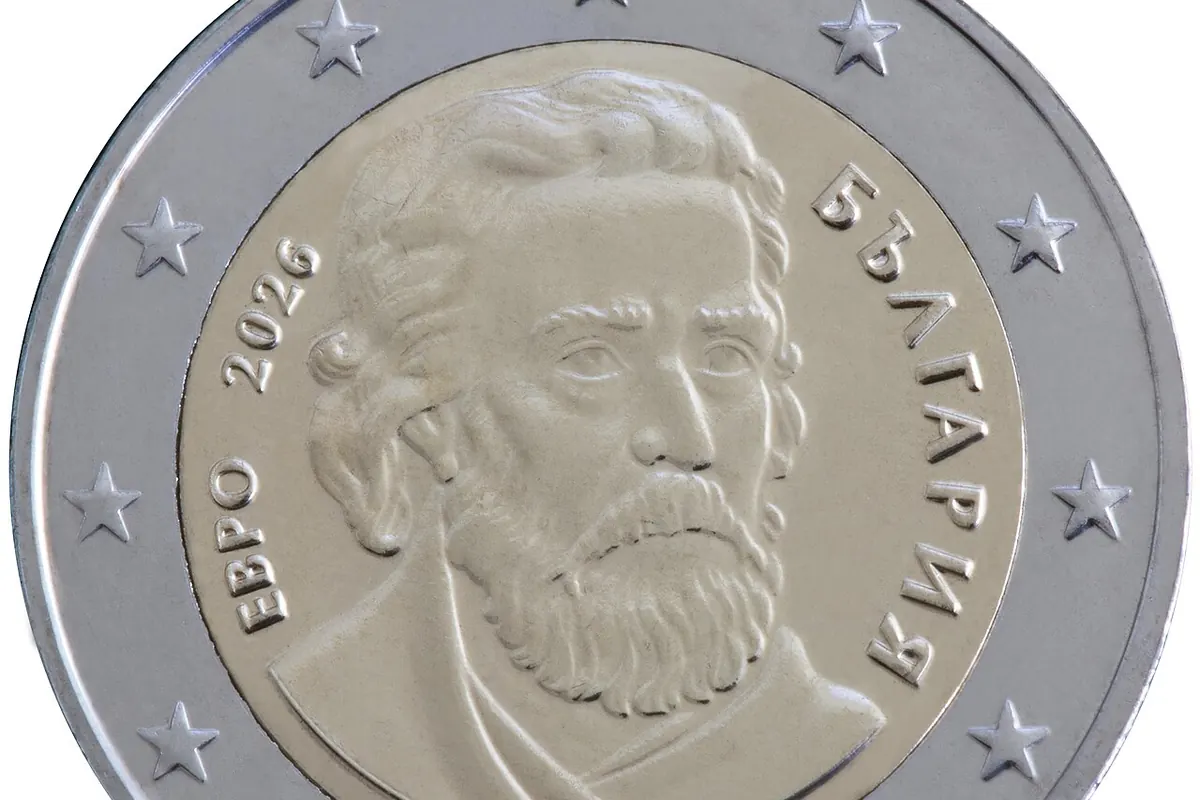

Към октомври 2026 г. еврото е законно платежно средство в България от почти десет месеца. Двойното обращение приключи в края на януари, безплатната обмяна в банките – на 30 юни, а двойното обозначаване на цените – на 8 август. Финансовите отдели вече приложиха правилата за превалутиране, а компаниите преминаха към счетоводство, фактуриране и заплати в евро. Остават няколко задачи до края на първата година с еврото, най-вече по договорите, архивите и софтуера.
Решението на Съвета на ЕС и фиксираният курс
Съветът на ЕС прие на 8 юли 2025 г. Решение (ЕС) 2025/1407 относно приемането на еврото от България на 1 януари 2026 г. С този акт дерогацията на страната беше официално отменена. Според същия документ средната инфлация в България за дванадесетмесечния период до април 2025 г. е била 2,7% при референтна стойност 2,8% за критерия за ценова стабилност.
Съветът определи курс на конвертиране от 1,95583 лева за 1 евро. Той е напълно равен на централния курс на лева в механизма ERM II, към който българската валута се присъедини на 10 юли 2020 г. Курсът беше въведен чрез изменение на Регламент (ЕО) № 2866/98 и влезе в сила от първия ден на 2026 г.
Двойно обращение и обмяна на левове
През целия януари 2026 г. левът и еврото функционираха едновременно като законни платежни средства в страната. Този едномесечен период на двойно обращение позволи на икономиката да абсорбира новите банкноти и монети без сътресения в разплащанията.
Процесът по изтегляне на старата валута беше разпределен между централната банка и търговските дружества от банковия сектор при следните условия:
- Българската народна банка обменя левове в евро напълно безплатно, без ограничения в количеството и без краен срок.
- Търговските банки обменяха безплатно от 1 януари до 30 юни 2026 г.
- От 1 юли до 31 декември 2026 г. банките и „Български пощи“ могат да начисляват такса за обмяна на налични левове.
Двойно обозначаване на цените и клиентски подход
Изискването за паралелно показване на стойностите в двете валути имаше за цел защита на потребителите и прозрачност на пазара. Периодът на двойно обозначаване на цените започна на 8 август 2025 г. и приключи на 8 август 2026 г. Оттогава задължението цената да се показва и в левове отпадна.
Задължението се отнасяше до цените за крайни потребители в търговските обекти и при предоставянето на услуги. При бизнес сделките между юридически лица двойното обозначаване не беше задължително, което спести административен ресурс на компаниите в сектори като производство и логистика.
Превалутиране, закръгляване и заплати
Финансовите директори прилагат стандартизиран механизъм за преизчисляване на финансовите показатели. Сумите в левове се разделят на официалния курс от 1,95583 без закръгляване на самия курс. Полученият резултат се закръглява до втория знак след десетичната запетая по третия знак, съгласно чл. 12 и чл. 13 от Закона за въвеждане на еврото в Република България.
От 1 януари 2026 г. трудовите възнаграждения се изплащат изцяло в евро. Всяка заплата се превалутира поотделно при обработката на ведомостите. Заплатите и осигурителните доходи не подлежат на задължително двойно обозначаване във ведомостите за заплати и фишовете за служителите.
| Параметър | Правило при прехода към еврото |
|---|---|
| Фиксиран курс | 1,95583 лева за 1 евро |
| Закръгляване | До втория знак след десетичната запетая по третия знак |
| Заплати | Изплащат се в евро; без двойно обозначаване във фишовете |
| Договори | Запазват пълно действие без нужда от анекси |
Договори, контрол и какво остава до края на 2026 г.
Въвеждането на единната европейска валута не засегна действието на заварените договори. Споразуменията, които съдържат позоваване на българския лев, остават напълно валидни, сроковете в тях се запазват, а промяната на валутата не дава законно право на нито една от страните едностранно да прекрати или измени договорните отношения.
Държавният контрол върху спазването на правилата е разпределен между няколко институции. Националната агенция за приходите следи за неоправдано увеличение на цените и за коректното отчитане в разплащателните документи. Комисията за защита на потребителите проверяваше двойното обозначаване до 8 август 2026 г. и следи за търговски практики, подвеждащи купувачите. Специализираните финансови институции като БНБ и Комисията за финансов надзор упражняват контрол върху поднадзорните си дружества.
До края на 2026 г. за финансовите отдели остават следните задачи:
- Проверка на дългосрочните договори с контрагенти за коректното прилагане на формулата за превалутиране при бъдещи плащания.
- Преглед на каталози, ценоразписи, шаблони за оферти и онлайн магазини за останали цени в левове след края на двойното обозначаване на 8 август 2026 г.
- Архивиране на счетоводните регистри съгласно законовите изисквания за отчетност след смяната на валутата.
- Наблюдение на вътрешните софтуерни системи за липса на технически грешки при отчетите до края на първата година с еврото.
Източници
Материалът е подготвен от Редакцията на CEO Forum по публично достъпни официални данни и източници, посочени по-горе. Не е инвестиционен, правен или данъчен съвет. Редакционна политика · Забелязахте грешка? Пишете ни на [email protected].