Първият годишен отчет в евро – валута, сравнителни данни и курсови разлики
Какво казват законът за еврото и насоките към него за отчета за 2026 г.: в каква единица се съставя, как се преизчисляват данните и къде отиват разликите.
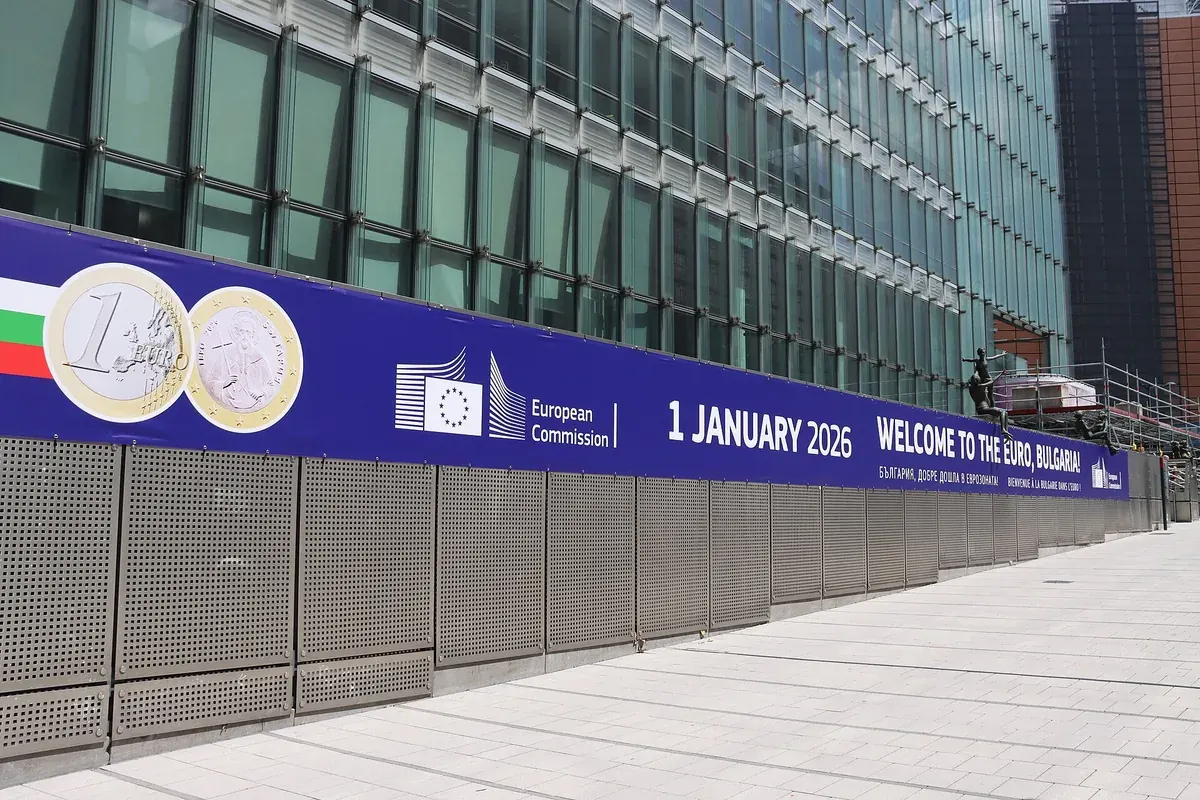

От 1 януари 2026 г. еврото е валутата на България (evroto.bg, официална страница за приемане на еврото). Фирмите водят счетоводството си в евро, но годишният отчет за 2025 г. остава в левове (evroto.bg, официална страница за приемане на еврото). Първият отчет, съставен изцяло в евро, е този към 31 декември 2026 г. (evroto.bg, консолидиран текст на ЗВЕРБ (АПИС)). За него законът и официалните насоки към него дават няколко конкретни правила, които финансовите отдели е добре да проверят, преди да започне годишното приключване.
В коя валута се съставя кой отчет
Годишните финансови отчети се изготвят в паричната единица, която е официална в края на отчетния период, а съпоставимите данни за предходния период трябва да са в същата единица (evroto.bg, консолидиран текст на ЗВЕРБ (АПИС)). Насоките към закона го казват по-просто. Отчет с дата преди въвеждането на еврото се съставя и представя в левове, а отчет с дата след него – в евро (evroto.bg, официална страница за приемане на еврото). На практика отчетът към 31 декември 2025 г. е последният в левове, а към 31 декември 2026 г. е първият в евро.
Същото правило важи и за данъчните декларации. Парични стойности за изтекъл период се посочват в паричната единица, която е била официална в края на периода. Когато периодът включва двойното обращение на лева и еврото, стойностите са в евро (evroto.bg, консолидиран текст на ЗВЕРБ (АПИС)). НАП дава пример за доходите на физическите лица. Годишната декларация, която се подава през 2026 г., е в лева, а тази за 2026 г., подавана през 2027 г., е в евро (Национална агенция за приходите).
Има и разпоредба, която често се пропуска. Според закона годишните финансови отчети се съставят в хиляди евро, а данните за предходния период се преизчисляват също в хиляди евро (evroto.bg, консолидиран текст на ЗВЕРБ (АПИС)). Ако счетоводният софтуер още извежда отчетите в единици, това е настройка за проверка.
Как се преизчисляват сравнителните данни
Преизчисляването става в две стъпки. Първо сумата в левове се дели на пълния курс 1,95583, без той да се закръгля (evroto.bg, консолидиран текст на ЗВЕРБ (АПИС), evroto.bg, официална страница за приемане на еврото). После резултатът се закръгля до втория знак след десетичната запетая: ако третият знак е пет или повече, вторият нараства с единица. Насоките дават пример: 655,12 лв. дават 334,95753 евро, тоест 334,96 евро (evroto.bg, официална страница за приемане на еврото).
За сравнителните данни от предходния период се ползва курсът, одобрен с регламент на Съвета на ЕС (evroto.bg, официална страница за приемане на еврото). Правилото е същото за междинните отчети и за другите отчети със специална цел (evroto.bg, консолидиран текст на ЗВЕРБ (АПИС)). В приложението към отчета фирмата оповестява причината за смяната на отчетната валута от левове в евро.
Когато актив се води и по количество, стойността на една бройка се преизчислява по същите правила и се умножава по количеството (evroto.bg, консолидиран текст на ЗВЕРБ (АПИС)). Историческите документи не се пипат. Първичните и вторичните документи, регистрите и справките, отразени в счетоводството преди въвеждането на еврото, не се преизчисляват, а промяната на отчетната валута се отразява перспективно (evroto.bg, официална страница за приемане на еврото).
Курсови разлики и собствен капитал
На датата на въвеждане салдата по сметките се преизчисляват, като всеки отделен актив и пасив се превалутира поотделно (evroto.bg, консолидиран текст на ЗВЕРБ (АПИС)). Получените разлики се отчитат като текущи счетоводни приходи и разходи и се признават за данъчни цели в годината, в която са отчетени. Насоките допускат към сметките да се открие допълнителна аналитичност „превалутиране“ (evroto.bg, официална страница за приемане на еврото).
За собствения капитал правилото е различно. Всички разлики от преизчисляването на собствения капитал се отчитат в собствения капитал. Тази редакция на закона е от изменението в „Държавен вестник“, бр. 65 от 2025 г. (evroto.bg, консолидиран текст на ЗВЕРБ (АПИС)). Част от насоките е изпреварена от промените в закона: те още говорят за 12-месечен срок за капитала (evroto.bg, официална страница за приемане на еврото), който сега е 36 месеца (evroto.bg, официална страница за приемане на еврото). За записания капитал насоките посочват, че разликите от преизчисляването се отнасят към неразпределената печалба или непокритата загуба от минали години. При разминаване водещ е текстът на закона.
Заплатите с изключение
Има едно изключение от общото закръгляване. Възнагражденията за положен труд, обезщетенията и социалните плащания, определени в левове, но неизплатени към датата на въвеждане, се преизчисляват със закръгляване нагоре: ако третият знак след запетаята е по-голям от нула, вторият нараства с единица (evroto.bg, консолидиран текст на ЗВЕРБ (АПИС)). Примерът в насоките е неизплатено възнаграждение от 1 024,51 лв. (evroto.bg, официална страница за приемане на еврото). Деленето дава 523,82364 евро, които стават 523,83 евро, а не 523,82. Разликата е един цент на запис.
Капиталът и срокът до края на 2028 г.
Преизчисляването на записания капитал е отделен процес от отчета. Промените в закона, приети на 2 септември 2026 г., удължават срока за представяне в Търговския регистър на устройствените актове с капитал в евро от 12 на 36 месеца, тоест до 31 декември 2028 г. (evroto.bg, официална страница за приемане на еврото). Актуализиран устройствен акт се представя само когато се променя на друго основание, например при смяна на фирмата, седалището или съдружниците. Подаването на годишния отчет не зависи от това.
До края на първата година с еврото действа и още едно задължение. Всяко лице може да поиска информация за левовата стойност на своите права и задължения към датата на превалутиране, а фирмата, която е превалутирала, я дава безплатно в 7-дневен срок (evroto.bg, консолидиран текст на ЗВЕРБ (АПИС)). Преди края на годината остават три неща за проверка: отчетите в хиляди евро, преизчислените сравнителни данни и приложението за смяната на валутата.
Източници и справки
- Закон за въвеждане на еврото в Република България, обн. ДВ, бр. 70 от 2024 г., посл. изм. ДВ, бр. 65 от 2025 г. (консолидиран текст) — evroto.bg, консолидиран текст на ЗВЕРБ (АПИС)
- Насоки за прилагане на Глава четвърта, Раздел II „Счетоводни документи“ от Закона за въвеждане на еврото в Република България — evroto.bg, официална страница за приемане на еврото
- Въпроси и отговори за еврото — Национална агенция за приходите
- Срокът за превалутирането на капитала на търговските дружества се удължава до края на 2028 г. — evroto.bg, официална страница за приемане на еврото
- Въпроси и отговори за бизнеса — evroto.bg, официална страница за приемане на еврото
Свързани материали
Материалът е подготвен от Редакцията на CEO Forum по публично достъпни официални данни и източници, посочени по-горе. Не е инвестиционен, правен или данъчен съвет. Редакционна политика · Забелязахте грешка? Пишете ни на kontakt@ceoforum.bg.