Застраховка срещу безредици – как протестите в Европа менят полиците на търговците
Застраховка срещу безредици след протестите във Франция – как се менят лимитите, самоучастията и покритието за прекъсване на дейността на търговските обекти.
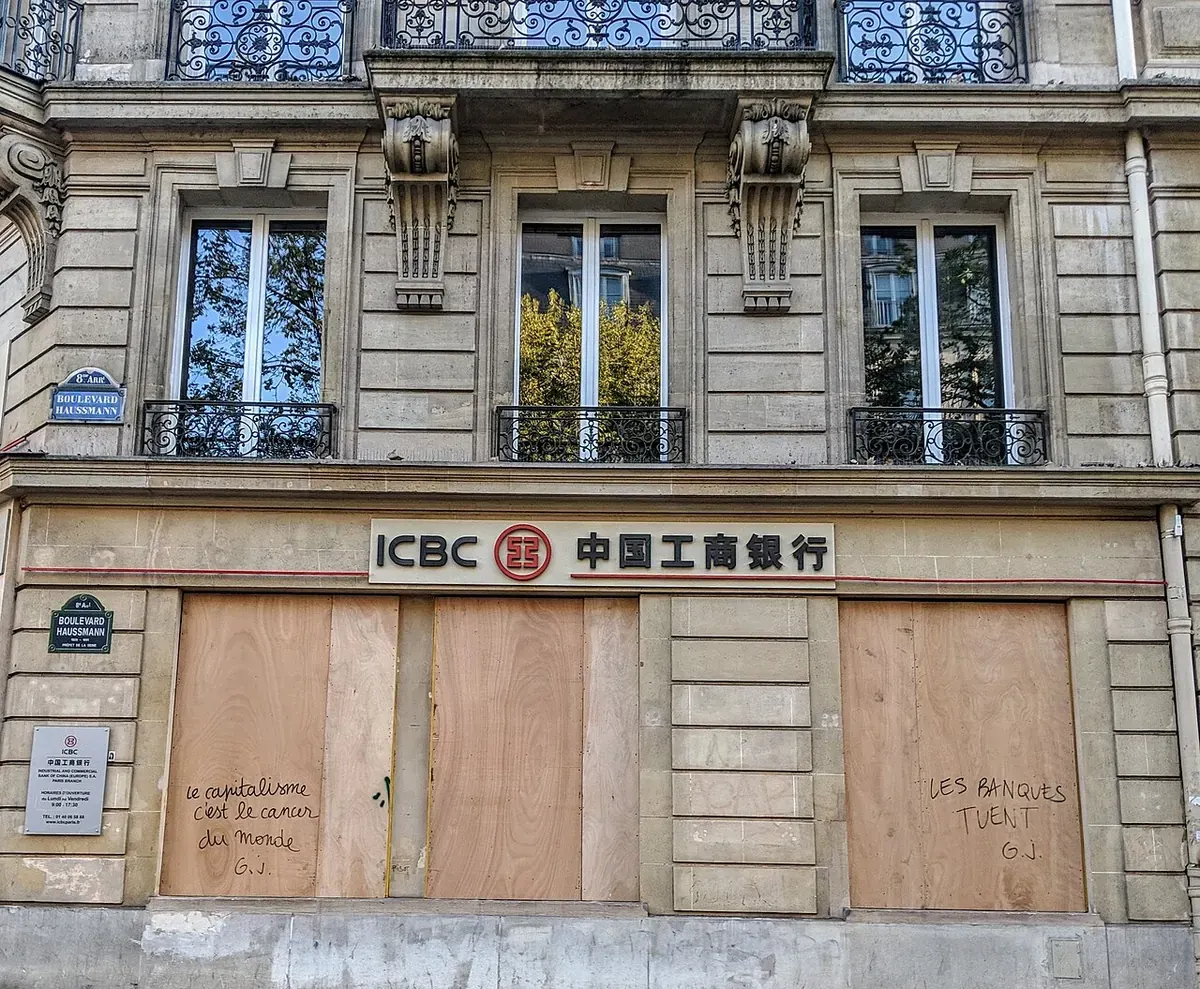

В Европа вече рядко се получава застраховка срещу безредици без доплащане към полицата за имущество (Insurance Journal (Bloomberg)). След протестите във Франция от 17 октомври 2026 г. Morningstar DBRS оценява застрахованите щети на 1–1,2 млрд. евро (Reinsurance News). Агенцията препоръчва рискът от стачки, бунтове и граждански вълнения (SRCC) да се цени и лимитира отделно. За търговците с обекти в големите градове това означава по-тесни лимити и по-високо самоучастие при следващото подновяване (Insurance Business).
Колко струват безредиците на застрахователите
Мащабът на октомврийските събития е най-ясният сигнал за пазара. По данни на синдиката CGT в националния протест срещу високите разходи за живот са участвали над 500 хил. души (БТА). Към 19 октомври повредените или ограбените фирми са поне 3000 (Reinsurance News).
Оценката от 1–1,2 млрд. евро предполага, че насилието няма да продължи (Reinsurance News). Седмица по-късно властите разположиха 70 хил. полицаи за нов протест в Париж, а луксозни магазини заковаха витрините си с дъски и наеха охрана (БТА). Сблъсъци имаше и в Милано и Болоня, като в Милано бяха ограбени магазини (БТА).
| Събитие | Застраховани щети |
|---|---|
| Безредици във Франция, 2005 г. | около 200 млн. евро |
| „Жълтите жилетки“, 2018–2019 г. | около 220 млн. евро |
| Безредици във Франция, 2023 г. | 793 млн. евро |
| Нова Каледония, май 2024 г. | около 1 млрд. евро |
| Франция, октомври 2026 г. (оценка) | 1–1,2 млрд. евро |
| Източник: Insurance Business и Reinsurance News по данни на France Assureurs и Morningstar DBRS (Insurance Business, Reinsurance News) |
По наше изчисление по данни на Insurance Business горната граница на оценката е с около 51% над щетите от 2023 г. и около 5,5 пъти над тези от „жълтите жилетки“ (Insurance Business). И трите най-скъпи събития в таблицата са от последните четири години.
Как застрахователите преоценяват риска от безредици
Щетите от SRCC са били пренебрежими през 2013 г., а за периода 2020–2024 г. надхвърлят 8 млрд. долара по оценка на Howden Re (Insurance Journal (Bloomberg)). Verisk Maplecroft вече не изключва едно-единствено събитие с щети над 5 млрд. долара. Лондонският пазар Lloyd's отдели SRCC в собствен код още през 2024 г.
Morningstar DBRS описва безредиците като риск с натрупване, при който претенциите идват едновременно от няколко града, както при природно бедствие (Reinsurance News). Агенцията очаква по-висока цена и по-високо самоучастие за SRCC при по-тесни лимити (Insurance Business). Част от британските застрахователи вече са свили лимитите или са извадили риска от стандартните си условия, а големите клиенти търсят отделни полици в Лондон.
Капацитет има. В началото на 2026 г. Howden Re определяше пазара за политическо насилие и SRCC като конкурентен и с достатъчно капацитет, освен ако не настъпи голямо събитие (Howden Re). Октомврийските щети във Франция са събитие от този мащаб, а DBRS очаква SRCC да е точка на натиск при подновяването на презастрахователните договори (Reinsurance News).
Двигателят на протестите е икономически. Allianz Commercial свързва ръста на протестите и стачките с натиска от разходите за живот и отчита около 250 големи събития за пет години, сред които много в Гърция и Унгария (Allianz Commercial). Фонът у нас е описан в данните за инфлацията в България през 2026 г.
Прекъсването на дейността тежи повече от счупената витрина
Allianz Commercial нарежда прекъсването на дейността сред най-тежките рискове при политическо насилие (Allianz Commercial). В този клас гражданските вълнения са втората най-голяма грижа на компаниите с 49%, след войната с 53%. В Allianz Risk Barometer 2026 политическите рискове се изкачват до 7-о място, най-високата им позиция досега.
Покритието за загуба на доход по правило следва имуществената полица. Дори новият френски закон разширява защитата към загубите от прекъсване само когато договорът вече включва такова покритие (Légifrance). Фирма без тази клауза няма да я получи автоматично и при задължителен режим.
Режимът обезщетява преки материални щети (Légifrance). По нашия прочит на текста загубите на обект, който е затворен заради протест, но не е повреден, остават извън задължителната част.
Френският модел със задължително покритие
Франция избра да задължи пазара. Законът за бюджета от 19 февруари 2026 г. (чл. 171) изисква всяка полица за пожар или щети на имущество във Франция да покрива и последиците от безредици (Légifrance). Изключването на отделно имущество е забранено, а противоречащите клаузи се смятат за ненаписани. При отказ заради риска от безредици фирмата може да се обърне към Централното тарифно бюро, което може да задължи застрахователя да я покрие.
Безредицата се признава от специална комисия, която преценява и броя на участниците, и размера на преките щети (Légifrance). Войната и тероризмът са изрично извън определението, както и атаките срещу информационни системи. Застрахователят изплаща аванс до два месеца след представяне на оценката на щетите.
Голямата част от риска отива във фонд към държавния презастраховател CCR, който поема поне 90% от прехвърлените щети (Insurance Business). Държавата гарантира фонда до 4 млрд. евро годишно или до десет пъти очакваните му приходи, ако тази сума е по-ниска. Вноската на застрахователите е до 1,5% от съответните премии, а точният процент ще се определи с указ.
Механизмът още не работи. Указът за началото трябва да излезе най-късно 12 месеца след решение на Европейската комисия по правилата за държавната помощ (Légifrance). Френските застрахователи работят за старт на 1 януари 2027 г. (Insurance Business)
Пазарът в България
У нас имущественото застраховане расте по-бързо от пазара като цяло. През 2025 г. премиите в общото застраховане достигат 4,38 млрд. лв., с около 12% повече, а имуществените застраховки растат с над 24% (Economic.bg). „Пожар и други бедствия“ носи 542,3 млн. лв., или около 277 млн. евро по наше изчисление по фиксирания курс. За 2025 г. имущественото застраховане е изплатило около 180 млн. евро, около 2,5 пъти повече от 2024 г.
Тези данни не разделят щетите по причина и не показват каква част идва от безредици (Economic.bg). По наша оценка обаче плащанията растат много по-бързо от премиите, затова местните застрахователи влизат в подновяванията с по-малко място за отстъпки.
Европейската преоценка засяга българските фирми най-пряко чрез обектите им в чужбина. Компания с обекти във Франция ще трябва да съчетае местното задължително покритие с груповата си полица, а брокерите в Лондон вече поставят този въпрос (Insurance Business). Гърция е сред страните с много големи протести (Allianz Commercial), което по наша оценка прави темата практическа за износителите и веригите от Южна България.
Застраховка срещу безредици – какво да проверите в полицата
Отговорът е в общите условия на конкретния договор, а общата рамка за избор на фирмена застраховка е в отделен материал. Преди подновяване финансовият отдел може да провери следните точки.
- Изрично покритие за SRCC: рискът може да е включен, ограничен с подлимит или изключен, като големите застрахователи все по-често го ограничават (Insurance Journal (Bloomberg)).
- Клаузата за загуба на доход: кои събития я задействат и дали безредицата е сред тях наред с пожара (Légifrance).
- Самоучастието и лимитът за SRCC спрямо миналата година: натискът е към по-високо самоучастие и по-нисък лимит (Insurance Business).
- Обектите във Франция: начинът, по който задължителното покритие ще се съчетае с груповата полица, след като режимът влезе в сила.
- Отделна полица за политическо насилие: обикновено добавя войната и въстанието към тероризма и SRCC.
Текстът е обща информация, а не застрахователен или правен съвет.
Подновяванията през 2027 г.
Следващият ориентир е подновяването на презастрахователните договори, при което DBRS очаква SRCC да е точка на натиск (Reinsurance News). Howden Re отчита пазара за политическо насилие именно при подновяването към 1 януари (Howden Re). Към същата дата френските застрахователи искат да пуснат задължителния режим, ако графикът на Европейската комисия и правителството позволи (Insurance Business, Légifrance). Новият фонд няма да поеме щетите от 17 октомври, защото механизмът още не действа. Сегашната цифра за тях е оценка на рейтингова агенция, а окончателният размер ще излезе от претенциите.
Източници
- Chapitre XI: L'assurance des dommages résultant d'émeutes (Articles L12-11-1 à L12-11-5) — Légifrance
- France riots put SRCC accumulation risk in focus for re/insurers: Morningstar DBRS — Reinsurance News
- France's riot bill could hit €1.2bn - and its new state backstop won't share it — Insurance Business
- Political violence and civil unrest trends 2026 — Allianz Commercial
- World's Growing Civil Unrest Has an Insurance Sting — Insurance Journal (Bloomberg)
- Political Violence, SRCC and Geopolitical Risk: Howden Re's View from the 1.1 Renewal — Howden Re
- Франция се изправя пред последиците от най-бурните протести от години — БТА
- Луксозните магазини във Франция заковават с дъски прозорците в очакване на нови улични протести — БТА
- RATE Insurance 2026 — Economic.bg
Свързани материали
Материалът е подготвен от Редакцията на CEO Forum по публично достъпни официални данни и източници, посочени по-горе. Не е инвестиционен, правен или данъчен съвет. Редакционна политика · Забелязахте грешка? Пишете ни на kontakt@ceoforum.bg.