Оптимизация на веригата на доставки при навло 2,7 пъти над 2025 г.
Оптимизация на веригата на доставки при скъпо навло – данни на СТО, ЕИБ и Евростат за диверсификацията на доставчиците и проследяването на стоките.
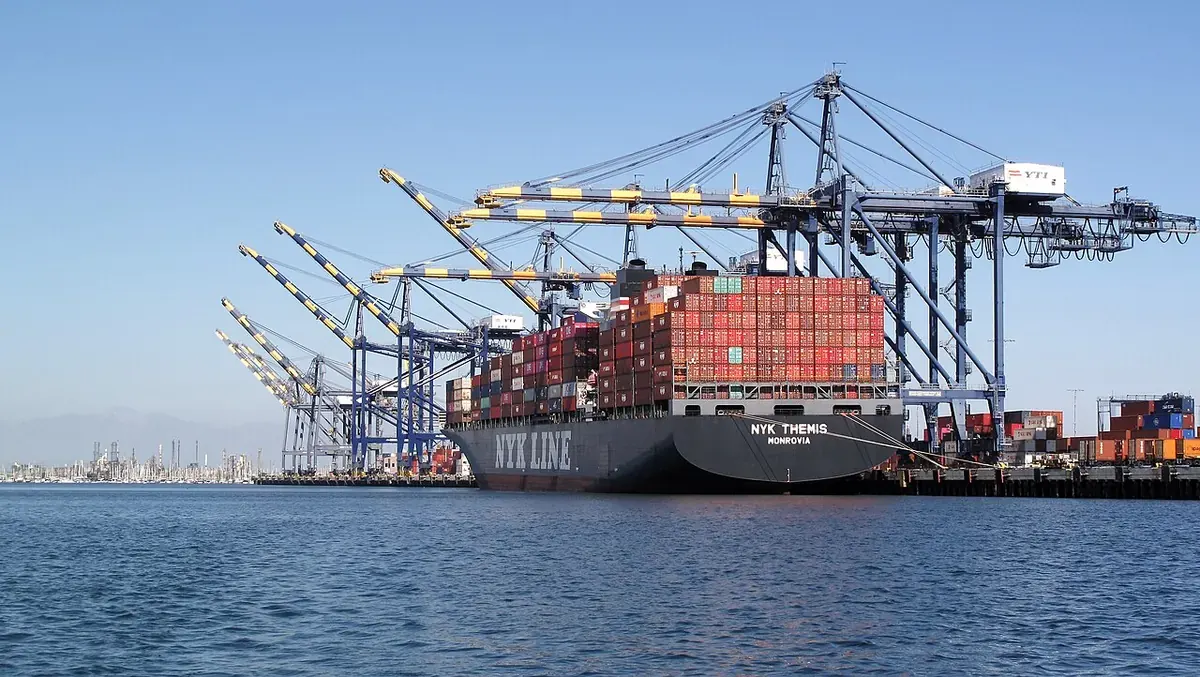

Оптимизацията на веригата на доставки отново се измерва в преки разходи. На 22 октомври 2026 г. композитният индекс на Drewry за 40-футов контейнер е 4585 долара, около 2,7 пъти над сравнимата седмица на 2025 г., по наше изчисление (Drewry, Hellenic Shipping News). Фирмите в ЕС реагират с повече доставчици и по-малко складови запаси, а проследяването на стоките в реално време остава слабо място за българските компании (Европейска инвестиционна банка (ЕИБ), Евростат).
Колко поскъпна морският превоз до Европа
Най-силно поскъпват маршрутите от Азия към Средиземно море. Шанхай – Генуа струва 4152 долара за контейнер след седмичен ръст от 5%, а Шанхай – Ротердам е 3632 долара (Drewry). Индексът расте втора поредна седмица и е на най-високото си ниво от 15 седмици.
| Маршрут, 40-футов контейнер | 16.10.2025, долара | 22.10.2026, долара | Промяна |
|---|---|---|---|
| Композитен индекс WCI | 1687 | 4585 | +172% |
| Шанхай – Ротердам | 1669 | 3632 | +118% |
| Шанхай – Генуа | 1821 | 4152 | +128% |
| Източник: Drewry World Container Index; промяната е по наше изчисление (Drewry, Hellenic Shipping News) |
Да вземем вносител с 20 контейнера годишно по линията Шанхай – Ротердам. Спрямо есента на 2025 г. той плаща около 39 хил. долара повече, по наше изчисление по данни на Drewry (Drewry, Hellenic Shipping News). Година по-рано индексът тъкмо беше прекъснал 17 поредни седмици на спад.
Причината е извън самия пазар на превози. Конфликтът в Близкия изток натоварва търговията чрез по-скъпа енергия и навло, а транспортните услуги ще растат съвсем слабо през 2026 г. (Световна търговска организация (WTO)).
Какво показва прогнозата на СТО за търговията
Обемът на световната търговия със стоки ще нарасне с 3,9% през 2026 г. при 1,9% в мартенската прогноза на Световната търговска организация (Световна търговска организация (WTO)). За 2027 г. очакването е 4,1%, но то зависи от навременното уреждане на конфликта в Близкия изток.
Двигателят е изкуственият интелект. Полупроводниците, сървърите и другите стоки за ИИ дават 47% от прираста на световната търговия през първото полугодие на 2026 г., а търговията с тях се увеличава с 67% на годишна база (Световна търговска организация (WTO)).
| Регион | Износ на стоки 2026, % | Внос на стоки 2026, % |
|---|---|---|
| Азия | 9,9 | 9,5 |
| Северна Америка | 5,7 | 1,4 |
| Европа | -0,1 | 0,5 |
| Близкият изток | -17,2 | -15,4 |
| Източник: СТО, прогноза от 8 октомври 2026 г. (Световна търговска организация (WTO)) |
Европа остава практически без ръст по обем, а превозът до нея поскъпва (Световна търговска организация (WTO), Drewry). Нашият извод от двата показателя е, че натискът върху маржа пада най-вече върху вносителите, които не могат да прехвърлят по-високото навло в цената. Как изглежда българската търговия на този фон, показва анализът износът расте с 10%, но вносът го изпреварва.
Енергийният пазар е пример за диверсификация в действие. Износът на суров петрол от Близкия изток пада с около 24% през първото полугодие, а на втечнен газ с около 47% (Световна търговска организация (WTO)). Световният износ на петрол обаче намалява само с около 6%, защото други доставчици запълват празнината.
Диверсификация на доставчиците вместо по-големи складове
Европейските фирми сменят инструмента. Делът на вносителите, които трупат запаси, е намалял почти наполовина до 17% (Европейска инвестиционна банка (ЕИБ)). Компаниите, които изобщо преустройват веригата си, са 37% през 2025 г. при 50% през 2023 г., като акцентът е върху повече доставчици и търговски партньори.
Пречките също се смениха. Логистиката като сериозно препятствие пада от 28% на 12% от фирмите между 2023 и 2025 г., а недостигът на суровини – от 27% на 8% (Европейска инвестиционна банка (ЕИБ)). На тяхно място идват регулаторните изисквания, които 20% от фирмите сочат като основна пречка, и промените в митата, посочени от 18%.
Митата са дълъг хоризонт. 67% от фирмите в ЕС, които търгуват със САЩ, и 60% от тези, които търгуват с Китай, очакват митата да останат трайна пречка (Европейска инвестиционна банка (ЕИБ)).
Размерът на фирмата има значение. 64% от компаниите в ЕС се смятат за подготвени за геополитически риск, при най-големите делът е 73%, а при малките и средните е под половината (Европейска инвестиционна банка (ЕИБ)).
Проследяване на стоките в реално време и изоставането на България
Видимостта върху пратката е второто звено на устойчивостта. Свързани устройства и сензори (интернет на нещата) използват 29% от предприятията в ЕС и 15% в България, по последните сравними данни на Евростат за 2021 г. (Евростат). Само Румъния е с по-нисък дял.
Най-активно тези технологии за управление на логистиката използва секторът транспорт и складиране, с 61% (Евростат). Разликата по размер е голяма: 26% при малките, 37% при средните и 48% при големите предприятия в ЕС.
Тази стълбица почти повтаря разликата в подготвеността за геополитически риск, която ЕИБ измерва при малките и при най-големите фирми (Европейска инвестиционна банка (ЕИБ), Евростат). Нашият прочит е, че видимостта върху пратките и способността бързо да се смени доставчик вървят заедно. ЕИБ също отбелязва, че напредналите цифрови технологии стават все по-важни за управлението на веригите.
Как да проверите устойчивостта на веригата на доставки
Вътрешният преглед не изисква консултант. Достатъчни са данните от счетоводството, договорите и спедитора.
- Дял на най-големия доставчик в покупките по ключови материали и дали има одобрена алтернатива в друга държава. Примерът с петрола показва, че вторият източник омекотява шока (Световна търговска организация (WTO)).
- Условия за навлото в договорите. Фиксирана цена или формула, вързана с публичен индекс като WCI, който Drewry обновява всяка седмица (Drewry).
- Митата и регулациите по пазари. Те вече тежат повече от логистиката в оценките на европейските фирми (Европейска инвестиционна банка (ЕИБ)).
- Видимост на пратката от товаренето до склада. При ниското използване на сензори в България това често е най-слабото звено (Евростат).
- Цената на алтернативата. Вторият доставчик е и най-силният аргумент в преговорите с основния, а прегледът на разходите за транспорт е част от плана за по-ниски разходи на малкото предприятие.
Честата грешка с буферните запаси
Само 21% от фирмите в ЕС виждат устойчивостта на доставките като конкурентно предимство, докато 78% залагат на качеството на продукта (Европейска инвестиционна банка (ЕИБ)). Затова инвестициите във веригата често идват след кризата, а не преди нея.
Запасите купуват време, но замразяват оборотен капитал. А растящите разходи са най-честата заплаха за конкурентоспособността, посочена от 74% от фирмите (Европейска инвестиционна банка (ЕИБ)). Свиването на запасите до 17% от вносителите показва, че европейските компании вече предпочитат повече варианти пред повече склад.
Кога излизат следващите данни
СТО обновява прогнозата си за търговията през пролетта и есента; последните две издания са от март и октомври 2026 г. (Световна търговска организация (WTO)). Индексът на Drewry излиза всяка седмица и е най-бързият ориентир при договаряне на навло за следващото тримесечие (Drewry). Последната сравнителна статия на Евростат за интернет на нещата в предприятията е с данни за 2021 г. и за нея няма планирано обновяване (Евростат).
Източници и справки
- AI boom and trade resilience to Middle East crisis lift outlook, but gains to be uneven — Световна търговска организация (WTO)
- EU businesses redesign supply chains as geopolitical risks become new normal, report finds — Европейска инвестиционна банка (ЕИБ)
- World Container Index assessed by Drewry — Drewry
- Drewry: World Container Index Up 2% Last Week — Hellenic Shipping News
- Use of Internet of Things in enterprises — Евростат
Още по темата
- Добив на газ в Европа – защо новите находища не свалят цената за индустрията
- Растежът на БВП на България: около 3% годишно, два пъти над средното за ЕС
- Какво вижда Европейската комисия в българската икономика и какво следва за фирмите
- Ценова стратегия при инфлация – къде Lindt надцени търпението на купувачите
Не е инвестиционен, правен или данъчен съвет. Материалът е подготвен от Редакцията на CEO Forum по публично достъпни официални данни и източници, посочени по-горе. Редакционна политика · Забелязахте грешка? Пишете ни на kontakt@ceoforum.bg.