Добив на газ в Европа – защо новите находища не свалят цената за индустрията
Добивът на газ в Европа покрива около 9% от нуждите на ЕС. Какво значат новите находища, забраната за руски газ и цените за българските фирми.
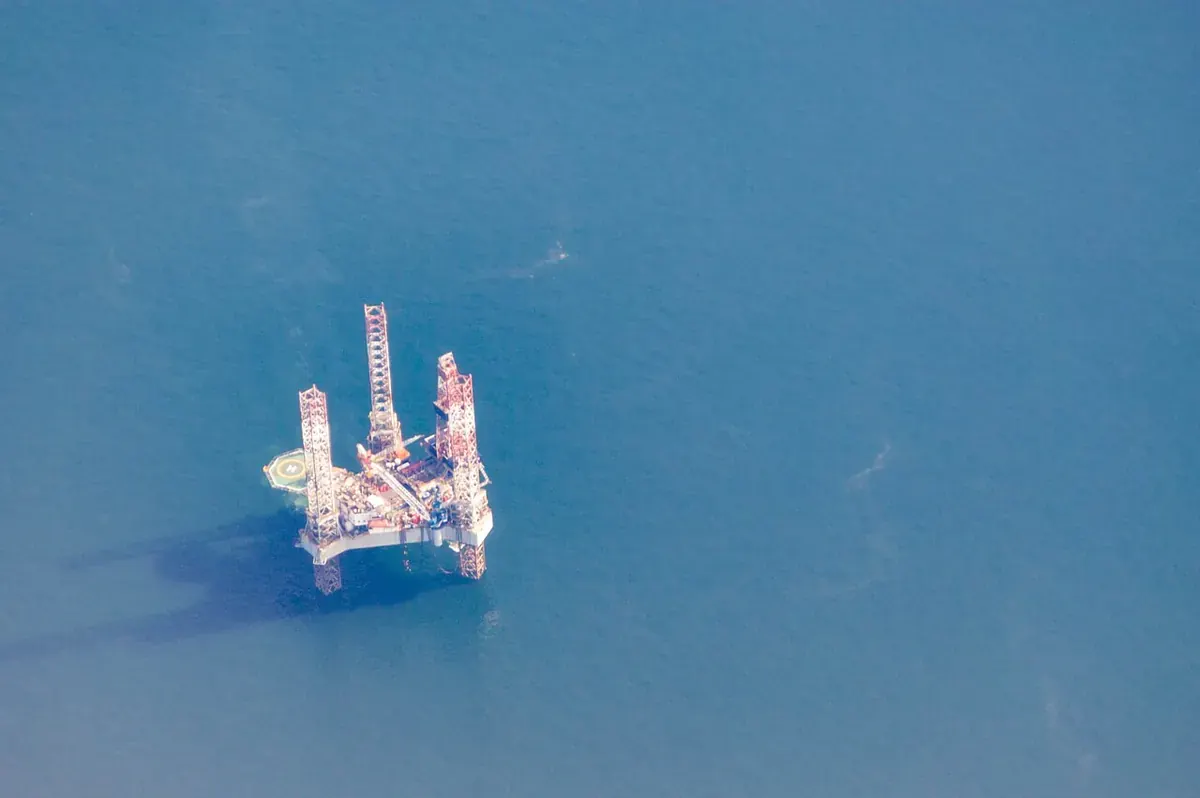

Добивът на газ в Европа е нараснал с 3,2% през 2025 г. до 1 205 229 тераджаула, но по наше изчисление покрива едва около 9,2% от вътрешното търсене в ЕС (Евростат). Зависимостта на съюза от внос остава 87,6%. Междувременно ЕС спира руския газ, а войната в Близкия изток от края на февруари 2026 г. блокира пътя на почти една пета от световните доставки на втечнен газ (Европейска комисия, Международна агенция по енергетика).
Затова споровете за нови находища в Северно и Черно море вече не са само климатични. От тях зависи сигурността на доставките, а оттам и цената, с която индустрията ще планира следващите години (Международна агенция по енергетика).
Хронология на решенията през 2026 г.
- 3 февруари 2026 г. – влиза в сила регламентът за постепенна забрана на руския газ, приет от държавите членки на 26 януари (Европейска комисия).
- Края на февруари 2026 г. – войната в Близкия изток на практика затваря Ормузкия проток (Международна агенция по енергетика).
- Средата на юни 2026 г. – временно споразумение между САЩ и Иран създава рамка за пълното му отваряне.
- 20 юли 2026 г. – в Черно море е монтирана добивната платформа на румънския проект „Нептун Дълбоко“ (OMV).
- 21 октомври 2026 г. – британското правителство одобрява газовото находище Джакдоу в Северно море (Offshore Engineer (OE Digital)).
- 1 януари 2027 г. – влиза в сила забраната за дългосрочните договори за руски втечнен газ.
Добив на газ в Европа – колко произвежда ЕС и кой
Ръстът през 2025 г. прекъсва дългогодишен спад, но не идва от най-големите производители, защото и трите са намалили добива си (Евростат). Търсенето в ЕС се е повишило с 2,5% до 13 093 256 тераджаула, а вносът е нараснал с 8,4%.
| Производител | Добив 2025 г., тераджаули | Промяна спрямо 2024 г. |
|---|---|---|
| Румъния | 357 139 | -0,8% |
| Нидерландия | 310 818 | -3,5% |
| Германия | 133 145 | -2,3% |
| ЕС общо | 1 205 229 | +3,2% |
| Източник: Евростат, статистика на доставките на природен газ (Евростат) |
По наше изчисление Румъния осигурява около 29,6% от добива в ЕС (Евростат). Така Черно море е най-близкият до България район, където се добавя нов собствен газ (OMV).
Новите находища и политическият натиск върху тях
Джакдоу е проект за 2,8 млрд. долара, одобрен след преглед на регулатора с обществена консултация и оценка на екологичните данни (Offshore Engineer (OE Digital)). При пиков добив газът от него би стигнал за отопление на около 1,4 милиона британски домакинства, а първите доставки се очакват до седмици. Решението за съседния проект Роузбанк е отделно и още не е взето.
„Нептун Дълбоко“ е по-близкият пример за българския пазар. Шест от десетте сондажа за разработка са завършени, тръбопроводът до брега с дължина 160 км е положен, а добивът е планиран за 2027 г. (OMV). В съседния български блок „Хан Аспарух“ с площ 14 220 кв. км ОМВ Петром остана единствен титуляр през 2024 г. след излизането на Тотал Енерджис (Economica.net). Тогавашните планове предвиждаха добив около 2030 г., ако проучването е успешно.
Политическият спор обикновено се свежда до това дали новите находища противоречат на климатичните цели. По-рядко се обсъжда колко бързо се изчерпват действащите полета (Международна агенция по енергетика). Международната агенция по енергетика (МАЕ) изчислява, че конвенционалните газови находища губят средно по 6,8% годишно след пика си. Близо 90% от инвестициите в добив от 2019 г. насам са отишли само за компенсиране на този спад.
Европа има най-бързия спад при нефта сред всички региони – 9,7% годишно, заради високия дял на морските полета (Международна агенция по енергетика). В дълбоките морски находища спадът е 10,3% годишно срещу 4,2% на сушата. Нашият извод е, че проекти като Джакдоу и „Нептун Дълбоко“ по-скоро забавят свиването на европейския добив, отколкото го увеличават трайно (Евростат).
Защо собственият добив не сваля цената за индустрията
Когато почти девет от всеки десет кубика идват отвън, борсовата цена се определя от конкуренцията за внесен газ (Евростат, Международна агенция по енергетика). През второто тримесечие на 2026 г. цената на нидерландския хъб TTF е била средно около 16 долара за милион британски термални единици. Това е с 32% повече от година по-рано и е най-високото ниво за второ тримесечие от 2022 г. насам. От март до юни азиатските купувачи са плащали средно с 2,1 долара повече и така са отклонили част от гъвкавите товари от Европа.
Дългосрочният натиск идва от забавянето на новия втечнен газ. МАЕ оценява загубите в доставките за 2026–2030 г. на 140 млрд. куб. м, или 15% от очаквания нов капацитет, и отбелязва, че облекчението за пазара се отлага (Международна агенция по енергетика). Прогнозата допуска, че Ормузкият проток ще се отвори напълно през третото тримесечие, а доставките от Катар и ОАЕ ще се възстановяват от юли до октомври.
Европейското търсене на газ през 2026 г. се очаква да падне с над 2% заради по-високите цени и ръста на възобновяемата енергия (Международна агенция по енергетика). За фирмите изводът е, че отлагането на отделно европейско находище рядко мести борсовата цена (Евростат). По-слабият местен добив обаче увеличава зависимостта от пазар, на който Европа се конкурира с Азия.
Забраната за руски газ и сроковете до 2027 г.
Делът на Русия във вноса на газ в ЕС е спаднал от около 45% преди войната до 12% през 2025 г. (Европейска комисия). Остават около 35 млрд. куб. м годишно, които трябва да излязат от пазара за по-малко от две години. Пълната забрана за втечнен газ важи от началото на 2027 г., а за тръбопроводния – от есента на 2027 г. (The Sofia Globe).
Държавите трябваше да представят планове за диверсификация до 1 март 2026 г. (Европейска комисия). Максималните глоби за компании трябва да са поне 40 млн. евро, 3,5% от световния оборот или 300% от стойността на сделката. При обявена извънредна ситуация Комисията може да спре изискването за доказване на страната на произход за най-много четири седмици.
Двата натиска съвпадат във времето. Руските количества напускат пазара точно в годините, за които МАЕ очаква най-голям недостиг на нов втечнен газ (Европейска комисия, Международна агенция по енергетика).
Какво означава газовият пазар за българските компании
Българският бизнес влезе в 2026 г. с най-ниската цена на газа за небитови клиенти в ЕС – 4,14 евро за 100 кВтч през второто полугодие на 2025 г. (Евростат). Средната цена за съюза е 6,05 евро, с 8,3% по-ниска от първото полугодие. По наше изчисление фирмите в България са плащали около 32% под средното за ЕС.
| Държава | Евро за 100 кВтч, второ полугодие на 2025 г. |
|---|---|
| Швеция | 10,65 |
| Финландия | 8,63 |
| Германия | 7,13 |
| Средно за ЕС | 6,05 |
| Гърция | 4,24 |
| България | 4,14 |
| Източник: Евростат, цени на газа за небитови клиенти (Евростат) |
Цифрите описват периода преди поскъпването през пролетта на 2026 г. и не отразяват затварянето на Ормузкия проток (Евростат, Международна агенция по енергетика). Как се движат цените на енергията по държави, следим в сравнението на цените на тока и газа в Европа. По-широкия контекст за икономиката дава и оценката на Европейската комисия за България.
Какво да проверят финансовите отдели преди зимата
- Как е формирана цената в договора за газ. Ако е вързана за борсов индекс, поскъпването от второто тримесечие ще стигне до сметката с известно закъснение (Международна агенция по енергетика).
- Произходът на газа при доставчика. Внасящите трябва да доказват страната на произход, а сроковете за забрана са 1 януари 2027 г. за втечнения газ по дългосрочни договори и есента на 2027 г. за тръбопроводния (Европейска комисия, The Sofia Globe).
- Допусканията в бюджета за 2027 г. Прогнозата на МАЕ разчита на пълно отваряне на Ормузкия проток, затова при забавяне е полезен и сценарий с по-висока цена.
- Дали енергията е отделен ред в плана за разходите, особено при по-малките фирми. Повече за това има в материала ни за намаляването на разходите в малкото предприятие.
- Официалните източници. Сроковете и изискванията на регламента са публикувани на страницата на Комисията за REPowerEU, а сравнимите цени по държави – в данните на Евростат (Евростат).
Въпроси и отговори
Ще поевтинее ли газът, ако Европа добива повече? Едва ли значително, защото собственият добив покрива около 9% от търсенето в ЕС, а цената се формира на пазара на внесен газ (Евростат, Международна агенция по енергетика). Новите находища главно забавят спада на местното производство (Международна агенция по енергетика).
Кога ЕС спира напълно руския газ? Втеченият газ се забранява напълно от началото на 2027 г., а тръбопроводният – от есента на 2027 г. (The Sofia Globe). За дългосрочните договори за втечнен газ крайният срок е 1 януари 2027 г. (Европейска комисия).
Има ли перспектива за газ в българската част на Черно море? Блокът „Хан Аспарух“ е в съседство с „Нептун Дълбоко“ (Economica.net). През 2024 г. потенциалът му беше оценен на около 13 млрд. куб. м годишно от две залежи, но това зависи от резултатите от проучването.
Източници и справки
- REPowerEU – phase out Russian energy imports — Европейска комисия
- Natural gas supply statistics — Евростат
- Non-household gas prices in 2nd half of 2025: -8.3% — Евростат
- Gas Market Report, Q3-2026 – Executive summary — Международна агенция по енергетика
- The Implications of Oil and Gas Field Decline Rates – Executive summary — Международна агенция по енергетика
- Shell-Equinor Joint Venture Gets UK Approval for Jackdaw Gas Field — Offshore Engineer (OE Digital)
- OMV Petrom: Progress on the Neptun Deep project: the offshore production platform has been installed in the Black Sea — OMV
- Petrom caută partener pentru dezvoltarea proiectului Han Asparuh din Marea Neagră bulgărească, după ieșirea Total Energies din proiect — Economica.net
- EU formally adopts regulation phasing out imports of Russian gas — The Sofia Globe
Още по темата
Не е инвестиционен, правен или данъчен съвет. Редакционна политика · Забелязахте грешка? Пишете ни на kontakt@ceoforum.bg.